- English
- Español
- Português
- русский
- Français
- 日本語
- Deutsch
- tiếng Việt
- Italiano
- Nederlands
- ภาษาไทย
- Polski
- 한국어
- Svenska
- magyar
- Malay
- বাংলা ভাষার
- Dansk
- Suomi
- हिन्दी
- Pilipino
- Türkçe
- Gaeilge
- العربية
- Indonesia
- Norsk
- تمل
- český
- ελληνικά
- український
- Javanese
- فارسی
- தமிழ்
- తెలుగు
- नेपाली
- Burmese
- български
- ລາວ
- Latine
- Қазақша
- Euskal
- Azərbaycan
- Slovenský jazyk
- Македонски
- Lietuvos
- Eesti Keel
- Română
- Slovenski
- मराठी
- Srpski језик
W jakim kierunku zmierza branża wyświetlaczy w drugiej połowie 2026 r.?
Rok 2026 zbliża się do połowy, a branża wyświetlaczy znajduje się w trudnym momencie – globalny popyt na panele jest korygowany w dół, a konsumpcja wśród użytkowników końcowych pozostaje powolna, jednak linie produkcyjne OLED masowo rosną, a przemysłowe HMI odnotowują dwucyfrowy wzrost, odsłaniając pod powierzchnią możliwości strukturalne.
Przegląd branży: pod presją, ale nie pesymistycznie
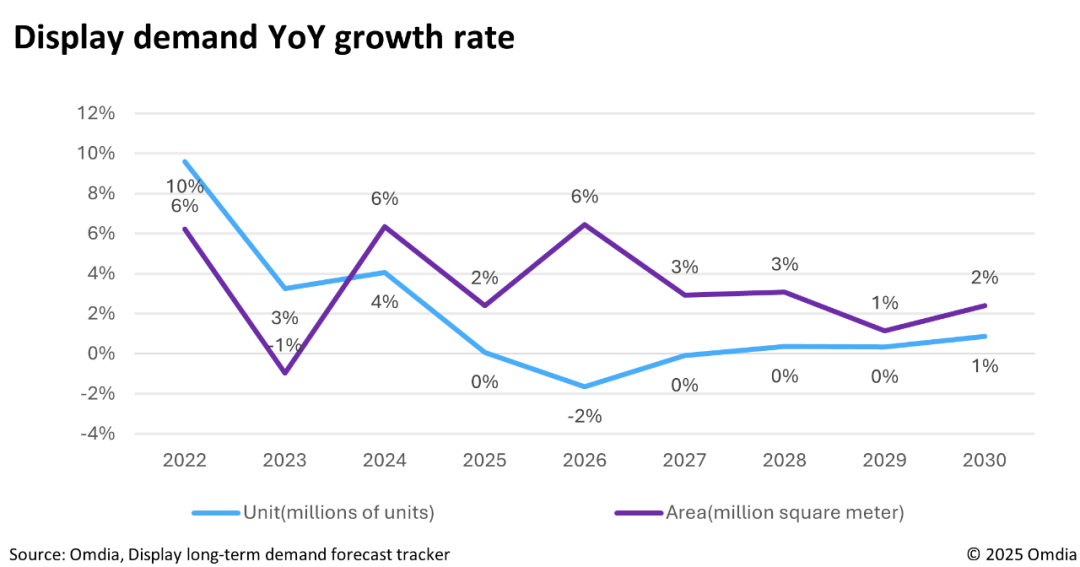
W czerwcowym raporcie Omdia skorygowała roczny spadek światowego popytu na panele wyświetlaczy w 2026 r. w górę z 2% do 6%, przy czym presja koncentruje się w segmencie telewizorów i urządzeń wielkoformatowych, małych i średnich zastosowaniach w sterowaniu przemysłem, motoryzacji i medycynie pozostają stosunkowo izolowane. Jeśli chodzi o ceny, RUNTO (Luotu Technology) prognozuje całoroczną trajektorię „1 kwartał w górę, drugi kwartał bez zmian, trzeci kwartał w dół, czwarty kwartał bez zmian”. Oczekuje się, że ceny paneli telewizyjnych spadną w lipcu, ale gwałtowny spadek jest mało prawdopodobny, ponieważ główni producenci paneli już aktywnie ograniczają produkcję, aby ustabilizować ceny.
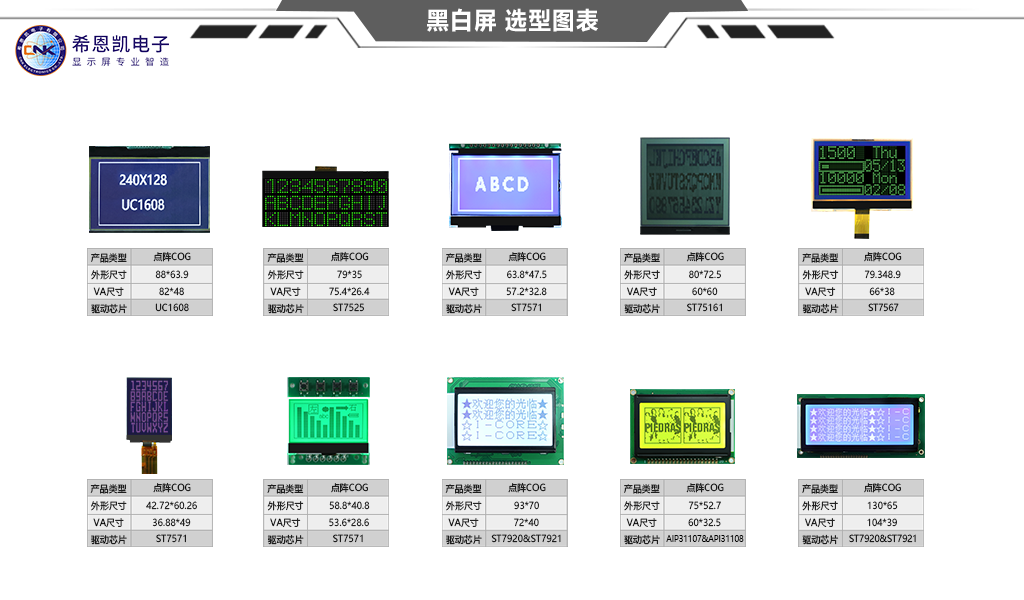
Monochromatyczny wyświetlacz LCD: niszowy, ale niezastąpiony
Wartość rynku chińskiego w 2025 r. wynosiła około 4,86 miliarda RMB i według prognoz osiągnie poziom 5,03 miliarda RMB w 2026 r., charakteryzujący się nieelastycznym popytem i niską cyklicznością. W zastosowaniach takich jak przyrządy przemysłowe, inteligentne liczniki, urządzenia medyczne i panele wind, wyświetlacze monochromatyczne pozostają niezastąpione dzięki ich wyjątkowo niskiemu zużyciu energii, wysokiej niezawodności, szerokiemu zakresowi temperatur pracy i wyjątkowo niskim kosztom. Technologia stale się rozwija: pobór mocy w trybie gotowości może spaść poniżej 10 μA, co pozwala na żywotność baterii pastylkowych nawet do 8 lat; rozwiązania szerokotemperaturowe rozwiązują problem związany z zaciemnieniem ekranu podczas północnych zim; a 9-calowa obudowa staje się „złotym rozmiarem” dla standardowych przemysłowych modułów HMI.
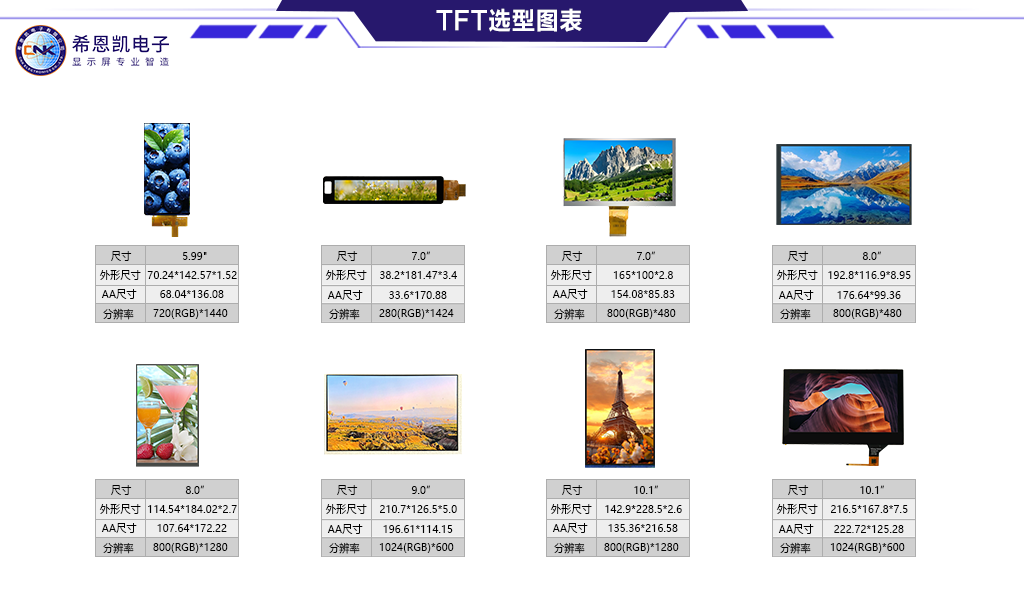
TFT-LCD: Optymalizacja zapasów, zastąpienie OLED wciąż odległe
Wartość rynku chińskiego w 2025 r. wyniosła 319,2 miliarda RMB, co oznacza wzrost o 3,06% w związku z przejściem od zwiększania wolumenu do optymalizacji zapasów. Najważniejszą zmienną jest substytucja OLED – masowa produkcja linii B16 firmy BOE rozpoczęła się w czerwcu, linia A6 firmy Samsung planowana jest na lipiec, a ceny średniej wielkości paneli OLED mają spaść o ponad 30% do końca 2027 r. Jednak obecna penetracja OLED w notebookach utrzymuje się na poziomie jedynie 6%, a w monitorach – 3%, pozostawiając LCD jako dominującą siłę na następne 3–5 lat. Podświetlenie Mini LED stanowi „fosę” TFT-LCD w segmencie premium — sprzedaż monitorów Mini LED powyżej ceny 3000 RMB wzrosła o ponad 50% rok do roku.
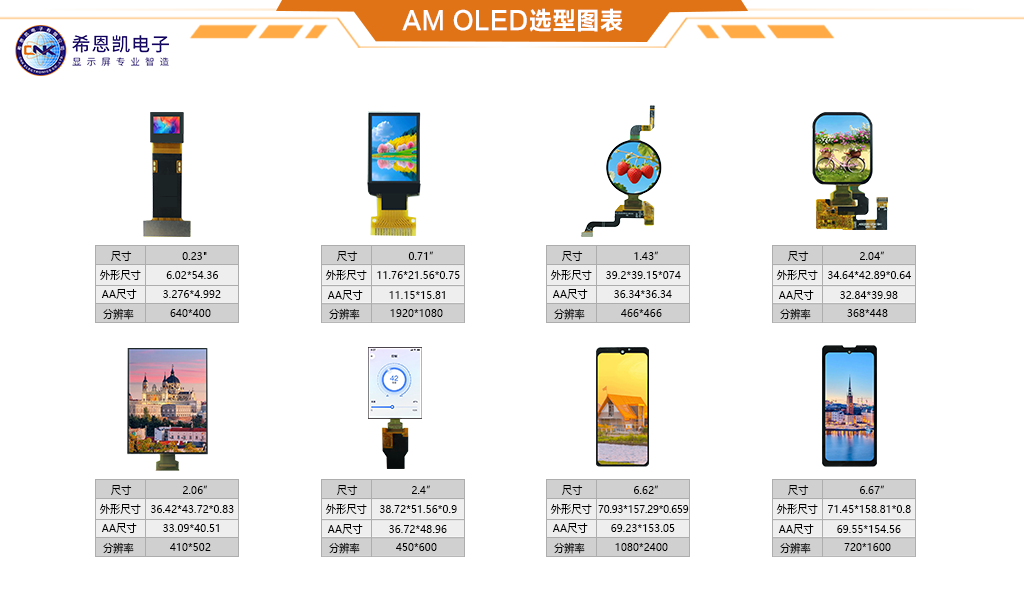
OLED: Punkt przegięcia przyjęcia skali
Rok 2026 to inauguracyjny rok masowej produkcji średniej wielkości wyświetlaczy OLED. Ponieważ linie Gen 8.6 są włączane do sieci w krótkich odstępach czasu, UbiResearch przewiduje, że globalna liczba dostaw OLED do zastosowań IT wzrośnie z 24 milionów jednostek w 2025 r. do 53 milionów jednostek w 2029 r., co oznacza CAGR przekraczający 22%. Krążą pogłoski, że Apple wprowadzi na rynek MacBooka Pro OLED pod koniec roku, a główne marki komputerów PC przyspieszają wdrażanie technologii OLED. Podczas festiwalu zakupów 618 sprzedaż monitorów OLED w Internecie wzrosła o 86% rok do roku, co stanowi najszybszą stopę wzrostu spośród wszystkich technologii wyświetlania.
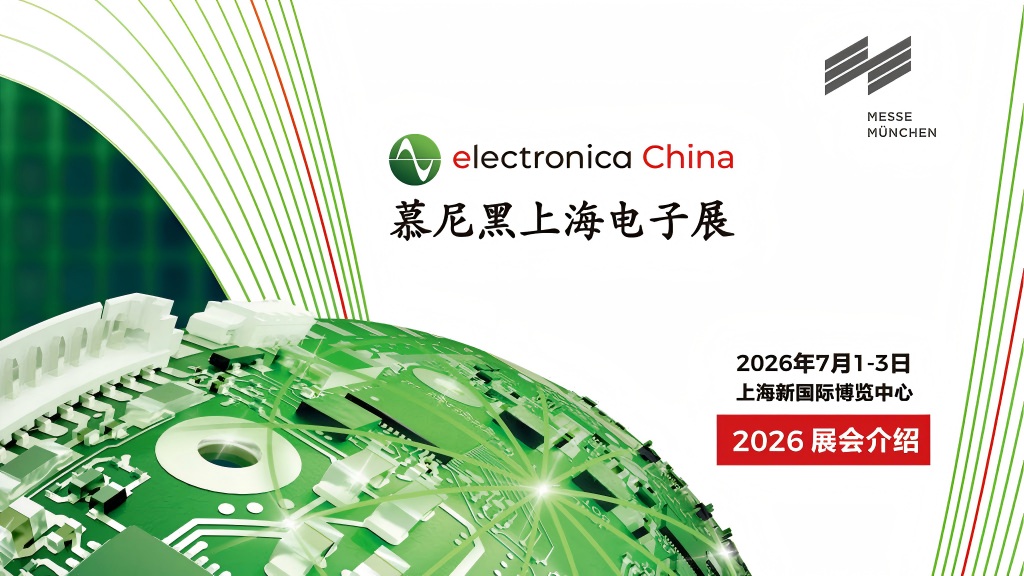
Kluczowe wydarzenia branżowe w II połowie 2026 roku
1–3 lipca, Electronica China 2026, Nowe Międzynarodowe Centrum Expo w Szanghaju (SNIEC). Prawie 1,900 wystawców skupiających się na półprzewodnikach, elektronice samochodowej i systemach wbudowanych.
9–11 lipca, Międzynarodowa Wystawa Komponentów Elektronicznych w Chinach, Chengdu. Około 800 wystawców.
26–28 sierpnia, DIC EXPO 2026, SNIEC. Ponad 500 wystawców, 50, 000 m², 30, 000+ profesjonalnych gości. Obejmujące wyświetlacze LCD, TFT-LCD, OLED, Mini/Micro LED, panele dotykowe, wyświetlacze samochodowe i nie tylko - flagowe coroczne wydarzenie dla branży wyświetlaczy.
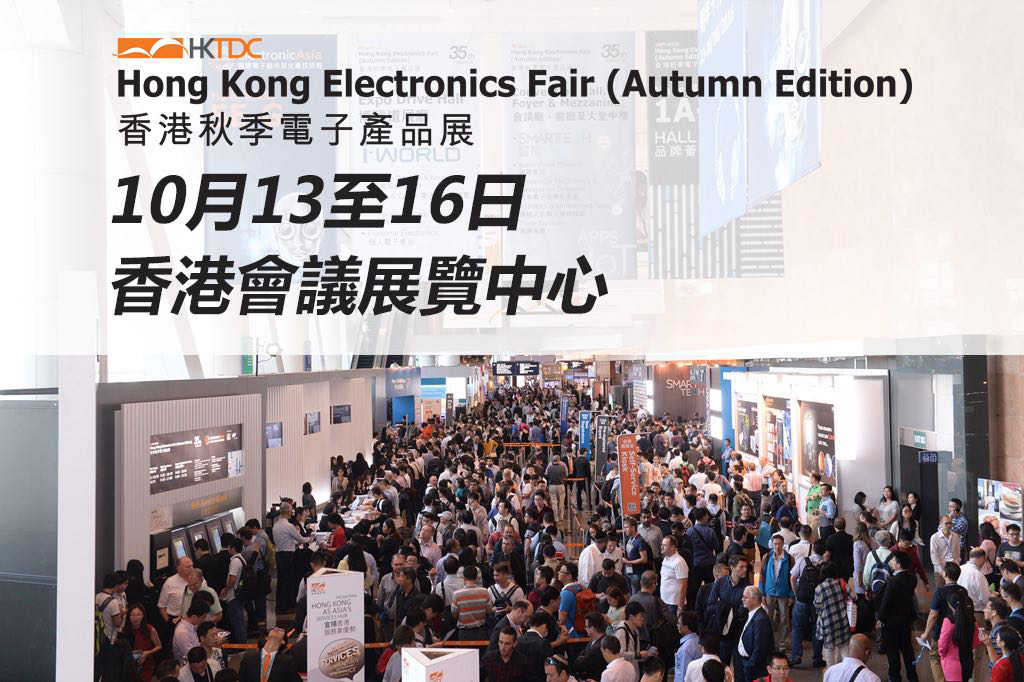
13–16 października, Jesienne Targi Elektroniki HKTDC, Centrum Kongresowo-Wystawiennicze w Hongkongu. Organizowane przez HKTDC; 2, 800 wystawców, 60, 000 odwiedzających. Jedne z najbardziej międzynarodowych targów branży elektronicznej.
14–16 października, Bay Area Semiconductor Expo (BayChip), kongres w Shenzhen i centrum wystawowe (Futian). Ponad 800 wystawców, 70, 000 m².
27–29 października, ES SHOW (Międzynarodowa Wystawa Półprzewodników i Komponentów Elektronicznych w Shenzhen), Wystawa Światowa w Shenzhen i Centrum Kongresowe (Bao'an).
10–12 listopada, Międzynarodowa wystawa półprzewodników i układów scalonych w Szanghaju, SNIEC.
12–14 listopada, IC China 2026, Chińskie Narodowe Centrum Kongresowe, Pekin. Organizatorem jest Chińskie Stowarzyszenie Przemysłu Półprzewodników.
3–5 grudnia, AIE (Global Smart Manufacturing &; Electronics Expo), Cotai Expo w The Venetian Macao + Zhuhai International Convention &; Exhibition Centre. Format obejmujący dwa miejsca odbywający się jednocześnie w Makau i Zhuhai; 1,000+ wystawców, 50,000+ profesjonalnych gości.
O CNK
Założona w Shenzhen w 2010 r. firma CNK Electronics (w skrócie CNK) rozbudowała w 2019 r. wiodącą na świecie fabrykę w Longyan w prowincji Fujian. Jest to krajowe wyspecjalizowane i innowacyjne przedsiębiorstwo „mały gigant”, które specjalizuje się w projektowaniu, rozwoju, produkcji i sprzedaży produktów wyświetlających. CNK zapewnia klientom pełną gamę opłacalnych małych i średnich modułów wyświetlaczy, rozwiązań i usług o doskonałej jakości na całym świecie. Zorientowany na technologię i wysoką jakość, CNK utrzymuje zrównoważony rozwój, pracuje nad oferowaniem klientom lepszych i stabilnych usług.