- English
- Español
- Português
- русский
- Français
- 日本語
- Deutsch
- tiếng Việt
- Italiano
- Nederlands
- ภาษาไทย
- Polski
- 한국어
- Svenska
- magyar
- Malay
- বাংলা ভাষার
- Dansk
- Suomi
- हिन्दी
- Pilipino
- Türkçe
- Gaeilge
- العربية
- Indonesia
- Norsk
- تمل
- český
- ελληνικά
- український
- Javanese
- فارسی
- தமிழ்
- తెలుగు
- नेपाली
- Burmese
- български
- ລາວ
- Latine
- Қазақша
- Euskal
- Azərbaycan
- Slovenský jazyk
- Македонски
- Lietuvos
- Eesti Keel
- Română
- Slovenski
- मराठी
- Srpski језик
Większe ekrany, węższe drogi?
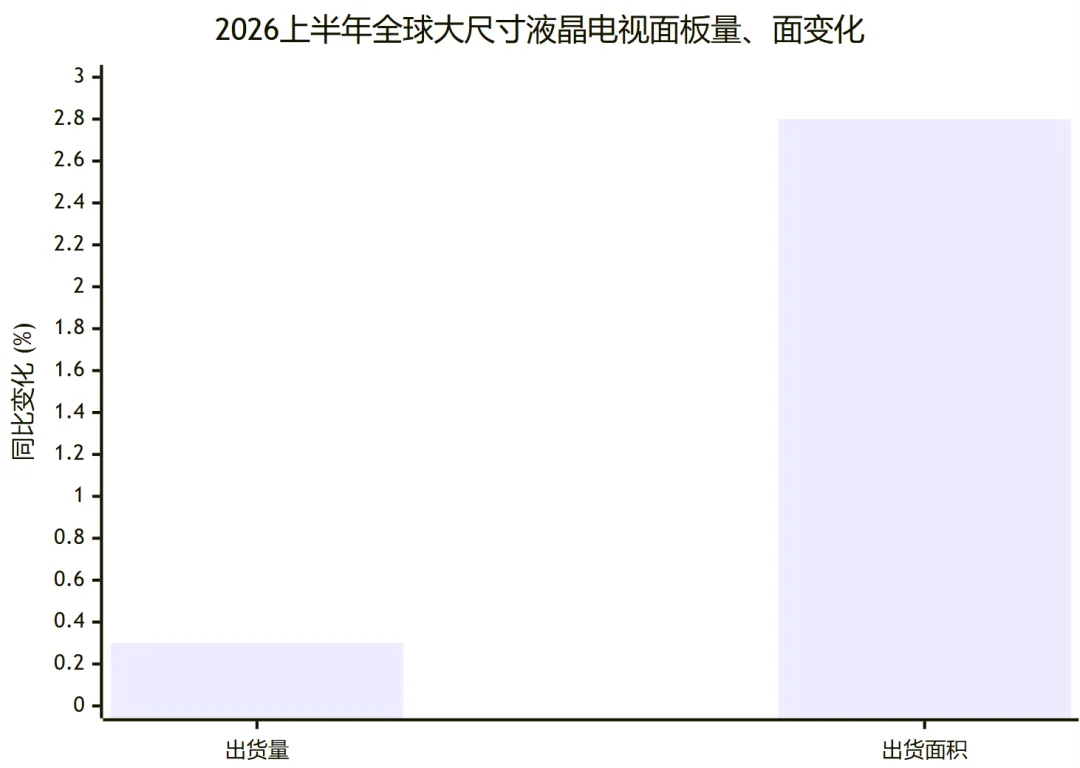
W 2026 r. w branży wyświetlaczy pojawiła się sprzeczna z intuicją rozbieżność.
Wolumen przesyłek spadł o 0,3%, natomiast powierzchnia przesyłek wzrosła o 2,8%. Krótko mówiąc: ekrany na linii produkcyjnej są coraz większe, ale fabrykę opuszcza coraz mniej pudełek. Czy ta branża staje się większa czy mniejsza?
Odpowiedź kryje się w czterech wymiarach.
Krajobraz rynkowy: udział Chin jest nieodwracalny
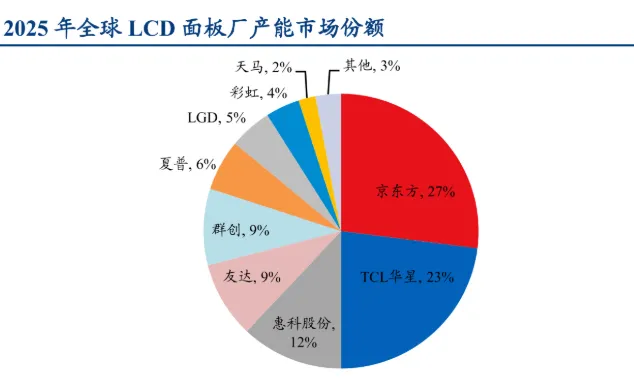
Czterej najwięksi chińscy producenci paneli — BOE, CSOT, Tianma i HKC — posiadają łącznie 72,4% udziału w światowym rynku. Koncentracja mocy produkcyjnych w Chinach to już nie trend, a fakt. Koreańscy producenci wycofali się do wysokiej klasy wyświetlaczy OLED, japońscy producenci ograniczyli produkcję tylnych paneli, a tajwańscy producenci są wciśnięci pomiędzy. „Niedobór ekranów” sprzed dwudziestu lat zmienił się w rzeczywistość, w której dwa na trzy ekrany na całym świecie produkowane są w Chinach. Jednak drugą stroną tej koncentracji jest to, że przestrzeń przetrwania mniejszych graczy stale się kurczy.
Rozmiar ekranu: większy to zabezpieczenie, a nie aktualizacja
Spadek w przypadku ekranów 32-calowych, podczas gdy ekrany poniżej 100 cali wzrosły o 39,6%. Na pierwszy rzut oka wygląda to na wzrost zużycia energii. Głębszą logiką jest hedging — obszar rośnie, więc wolumen przesyłek spada w mniejszym stopniu. Producenci paneli zwiększają rozmiary ekranów, aby utrzymać wykorzystanie fabryki, zamieniając rozmiar na przestrzeń. To nie jest głosowanie konsumentów portfelami; to strategia przetrwania branży.
Ale nie każdy ekran musi być „duży”, aby mieć znaczenie.
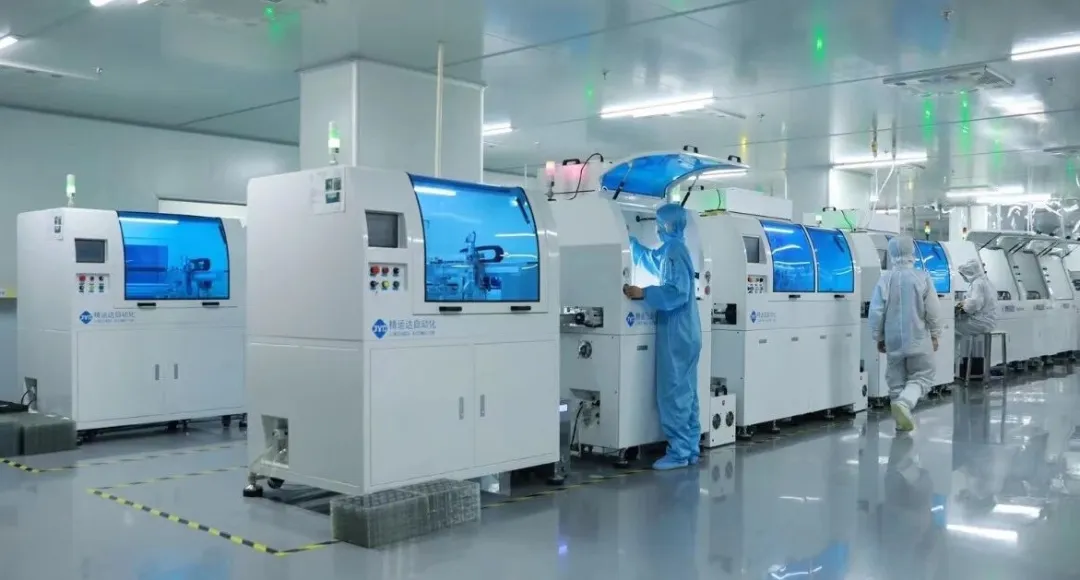
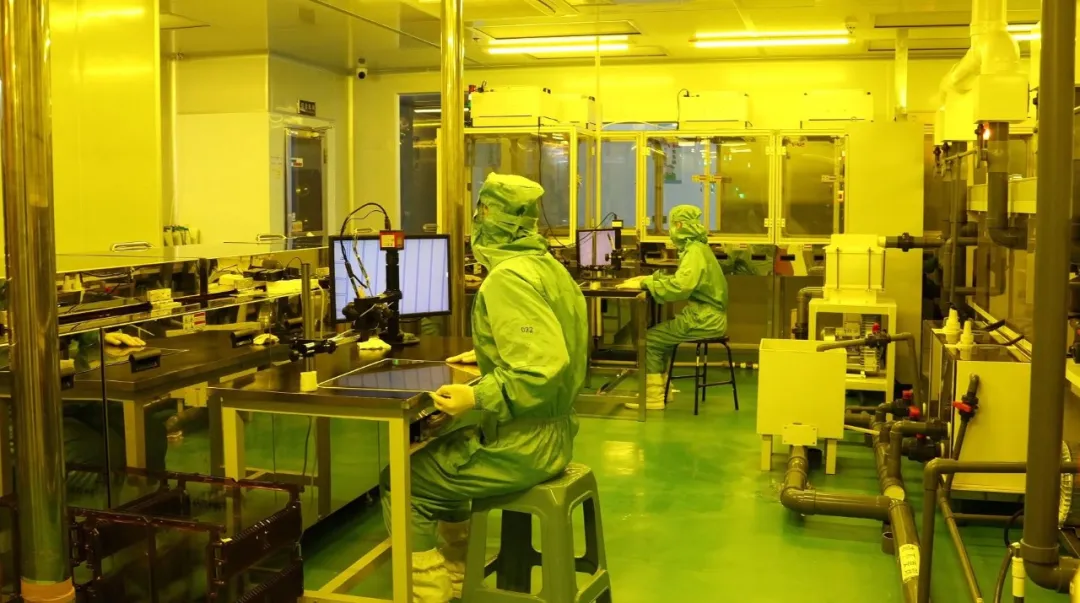
Podczas gdy branża koncentruje się na stucalowych gigantach i skali pojemności, w niszowych scenariuszach, w których „patrzy się” na ekrany – sprzęt zasilający, urządzenia medyczne, elektronikę samochodową – wyświetlacze średniej i małej wielkości oraz interakcja człowiek-maszyna stają się coraz ważniejsze. Ekran urządzenia medycznego nie niesie treści rozrywkowych, ale chirurgiczną precyzję. Przemysłowy panel HMI odzwierciedla nie obrazy, ale bezpieczeństwo linii produkcyjnej. W tych „zakątkach potrzeb” CNK – wyspecjalizowane i wyrafinowane przedsiębiorstwo „Małego Giganta” na szczeblu krajowym – jest od lat głęboko zakorzenione, nie goniąc za wyścigiem skali dużych ekranów, ale podążając zróżnicowaną ścieżką, dzięki której każdy ekran niesie ze sobą ciepło.
Capital: najbardziej dramatyczna zmiana cen od dwóch dekad
Producenci paneli są przewartościowywani. BOE wzrósł o 111%; Akcje Rainbow podskoczyły o 196%. Nie dlatego, że panele są bardziej dochodowe, ale dlatego, że rynek nagle zdał sobie sprawę: producenci paneli to nie tylko „twórcy ekranów” – to „platformy materiałów obliczeniowych AI”. Podstawowe możliwości paneli wyświetlaczy i wyświetlaczy półprzewodnikowych są wyceniane przez kapitał. To najbardziej oszałamiająca zmiana w postrzeganiu, jaką branża widziała od dwudziestu lat.
Następne dwa lata: cztery rozmowy
Trendy związane z dużymi ekranami utrzymują się, a penetracja ekranów poniżej 100 cali zbliża się do 10%. Opakowanie COB przyspiesza wymianę SMD, wchodząc w fazę głębokiej transformacji. Rola producentów paneli zmienia się z „dostawcy urządzeń” na „platformę ekosystemu wyświetlaczy”. Udział Chin wzrasta do 80%, przy dalszym umacnianiu się koncentracji przemysłu.
Ekran się zapala — ukazuje nie tylko obraz, ale kierunek rozwoju branży. Ekrany stają się coraz większe, a droga może nie staje się węższa, ale z pewnością staje się inna.
O CNK
Założona w Shenzhen w 2010 r. firma CNK Electronics (w skrócie CNK) rozbudowała w 2019 r. wiodącą na świecie fabrykę w Longyan w prowincji Fujian. Jest to krajowe wyspecjalizowane i innowacyjne przedsiębiorstwo „mały gigant”, które specjalizuje się w projektowaniu, rozwoju, produkcji i sprzedaży produktów wyświetlających. CNK zapewnia klientom pełną gamę opłacalnych małych i średnich modułów wyświetlaczy, rozwiązań i usług o doskonałej jakości na całym świecie. Zorientowany na technologię i wysoką jakość, CNK utrzymuje zrównoważony rozwój, pracuje nad oferowaniem klientom lepszych i stabilnych usług.